
108年:職治-職治概論
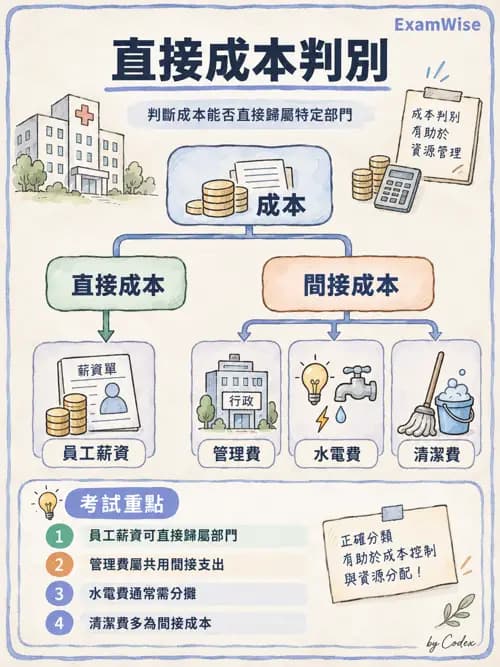
在醫學中心,下列何項開支屬於職能治療部門的直接成本(direct costs)?
A管理費
B員工薪資
C水電費
D清潔費
詳細解析
本題觀念
直接成本(direct cost)是能清楚歸屬到特定服務、部門或成本對象的支出。判斷時要問:「這筆費用是否因為職能治療部門提供服務而發生,且能合理追溯到該部門?」治療人員提供服務所需的薪資通常可直接歸屬職能治療部門;管理支援、全院水電及清潔等共用支出則多半屬間接成本,需依院方一致的分攤方式計入各部門。成本分類仍會受費用實際用途、成本對象與會計政策影響。
選項分析
A 管理費:不適合。一般管理費通常支援整間醫學中心,包含財務、人事或行政等共同服務,無法直接連結到某一位職能治療師或特定治療服務。院方可以用合理基礎把管理費分攤到各部門,但分攤後仍屬間接成本,不會因此變成職能治療部門的直接成本。
B 員工薪資:正確,為本題答案。若薪資支付給職能治療師或直接參與部門服務的員工,其工時與薪資可依成本中心記錄並歸屬於職能治療部門。這筆人事支出與治療服務直接相關,因此四個選項中最符合直接成本的定義。若員工是負責全院行政或跨部門支援,則須依工作內容另行分類;選項在此指部門員工。
C 水電費:不適合。全院共用的照明、空調與用水通常支持多個單位,先列在設施或廠務相關成本,再依空間、用量或其他合理基準分攤。若特定治療設備有獨立電表,且費用能明確追溯到該項服務,會計上可能有不同處理;本題所列的是醫學中心一般水電費,屬共用支援支出。
D 清潔費:不適合。醫院公共區域或多個單位
...(解析預覽)...
升級 VIP 解鎖圖文解析