
107年:職治-職治概論
計算診所之直接或非直接成本時,下列敘述何者錯誤?
A治療師薪水歸屬於直接成本
B評估肌肉力量的評估表單成本歸屬於非直接成本
C冷氣空調費用歸屬於非直接成本
D巡邏警衛薪水歸屬於非直接成本
詳細解析
本題觀念
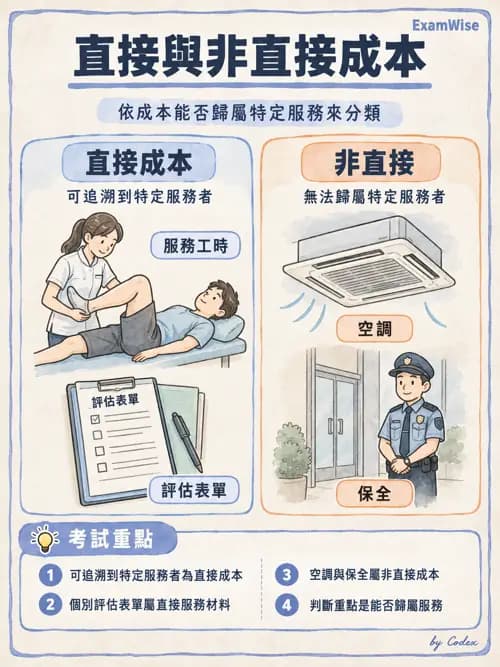
成本會計依成本能否明確歸屬到特定服務或成本標的,區分直接成本與非直接成本。直接成本可追溯至某一項服務,例如提供治療的專業人員工時,或特定服務實際使用的材料;非直接成本則支援整個診所或多項服務,通常以合理方式分攤,例如公共空間的水電和保全。分類時要看成本與服務的關聯,不只看物品名稱。診所也可先訂出一致的歸屬原則,再定期檢視估算是否合理。
選項分析
A. 治療師薪水若對應其提供職能治療服務的工作時間,能歸屬到該服務,屬於直接人事成本。若薪資同時涵蓋行政工作,則應依服務工時或其他合理基礎區分,不宜把全部薪資都視為同一項服務的直接成本。因此此敘述正確。
B. 肌力評估表單若用於某位個案的特定評估,其成本可歸屬於該次服務,屬於直接服務材料。將這類表單列為非直接成本,忽略了它與特定評估的關聯,因此此敘述錯誤,是本題答案。
C. 冷氣空調費用通常維持整個診所的空間環境,多種治療與行政活動都會受益,難以直接歸屬單一服務,通常列為非直接的設施成本。若能依服務實際用量計量,也可依診所制度更精細歸集;本題所述一般空調費仍是共享支出。因此此敘述正確。
D. 巡邏警衛負責診所整體安全,並非只服務某位個案或一項治療,其薪資屬共同支援成本,通常列為非直接成本。因此此敘述正確。
答案解析
本題要找分類錯誤的敘述。治療師薪水可依提供服務的工時歸入直接成本;肌力評估表單若供
...(解析預覽)...
升級 VIP 解鎖圖文解析