
111年:職治-職治概論
有關現金流(cash flow)的監控,下列敘述何者錯誤?
A包括服務方案的內容與所需人員服務時數之估算
B須對已付款項與未付款項之金額與支付期限有良好的掌握
C保留資金帳戶之設立,可以提供營運常規支出使用
D有效掌握現金流有助於讓資金能更積極的運用
詳細解析
本題觀念
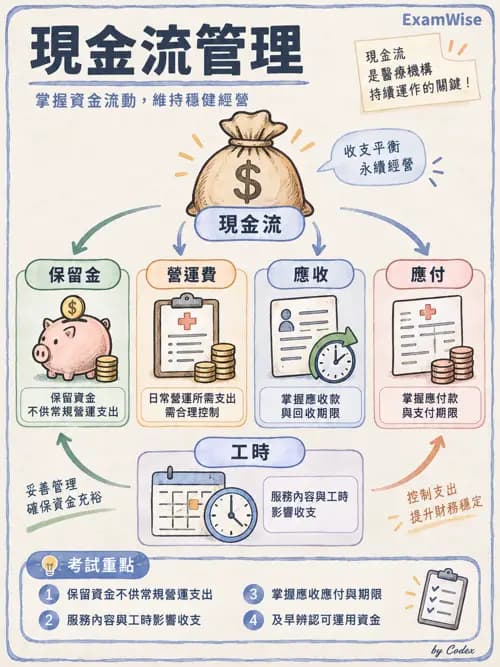
現金流(cash flow)監控,是估算並追蹤資金何時流入、何時支出,讓機構知道各期間是否有足夠現金支付服務與營運需求。編製預估時,要了解服務方案的內容、服務量及所需人員工時,因為服務收入和薪資等支出會隨活動安排改變;也要掌握應收、已付與待付款項及到期時間。當收入與支出時間都看得清楚,管理者才能及早發現缺口,並判斷是否有可暫時運用的資金。保留資金通常用來應付突發短缺或特定的一次性支出,不應當成支付固定、反覆發生營運費用的常態財源。因此錯誤敘述是 C。
選項分析
- A 估算服務方案內容及所需人員工時—正確。 服務量會影響預期收入,人員工時則會帶來薪資等支出。把方案內容和人力需求納入預估,有助於安排資金並預測服務執行時的現金需求。
- B 掌握已付款與未付款金額及期限—正確。 現金流不只看總額,也要知道款項何時收取或到期支付。追蹤已付款、應付款及期限,可預估某一期間的現金餘額,及早安排支出或處理短期資金不足。
- C 設立保留資金帳戶供常規營運支出—錯誤,為本題答案。 保留或預備資金主要提供突發狀況、暫時資金缺口或特定支出的緩衝,不宜長期支付每年固定出現的薪資與營運費。常規支出應納入正常營運預算;即使機構政策允許短期動用保留資金,也不代表它適合作為日常支出的固定來源。
- D 掌握現金流有助更積極運用資金—正確。 及時掌握未
...(解析預覽)...
升級 VIP 解鎖圖文解析