
112年:職治-職治概論
有關財務規畫相關名詞解釋,下列何者錯誤?
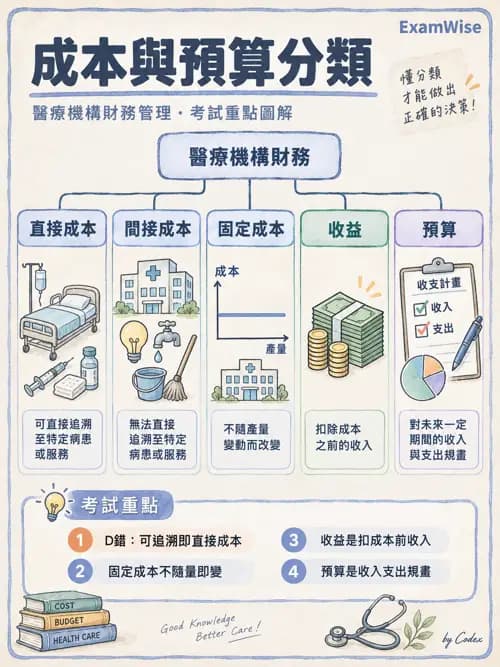
A固定成本(fixed costs)是指產品或服務輸出必要之花費,與提供的數量無關
B收益(revenue)指總營業收入,包括現金與非現金之所有收入,尚未扣除成本支出前之總額稱之
C預算(budgeting)意指業務或方案的經費多寡與來源,並可有計畫地安排經費的配置使用
D間接成本(indirect costs)是指執行業務過程需要的花費,如已知與特定活動或方案有關之花費
詳細解析
本題觀念
財務規畫常用成本、收益與預算來判斷方案能否持續運作。固定成本依「服務量改變時,短期支出是否跟著改變」來區分;直接或間接成本則看支出能否明確歸到某個服務或方案。收益是在扣除支出前所賺取的總額,預算則預估收入與支出並安排有限資源。掌握各名詞的分類依據,就能看出選項把直接成本誤寫成間接成本。這是常見混淆點。
選項分析
- **A 固定成本:敘述正確。**固定成本在一定期間與服務量變化無直接關係,例如租金或固定設備費。服務量增加時,這類支出不會立刻按每一單位等比例上升;長期仍可能因擴大場地或設備而改變。
- **B 收益:敘述正確。**收益是提供服務或商品所賺取的總額,計算時尚未扣除薪資、設備等成本。採權責基礎時,收益依賺得的期間認列,不以現金是否已收取作為唯一標準。
- **C 預算:敘述正確。**預算是預先估計一段期間的收入與支出,再依業務需求及資源優先順序安排經費。它讓組織能規畫可用金額及用途,也能後續比較實際支出與預估差異。
- **D 間接成本:敘述錯誤。**若一筆花費已知且可明確連結到特定活動或方案,這是直接成本。間接成本則是共同支援多項服務的支出,例如行政管理或共用空間費用,通常需用合理方式分攤。
答案解析
A、B、C 分別符合固定成本、收益與預算的基本定義。D 的關鍵錯在「已知與特定活動或方案有關」:這種可追溯性正是直接成本的判別
...(解析預覽)...
升級 VIP 解鎖圖文解析